

На практике все зависит от того, где возникает прибыль и какие операции компания выполняет для ее получения. В Гонконге действует территориальный принцип налогообложения: Profits Tax взимается с прибыли, источник которой находится в Гонконге. Прибыль из источников за пределами Гонконга в общем случае не облагается этим налогом, однако источник прибыли определяется по фактическим обстоятельствам бизнеса.
Кроме налогов, у действующей гонконгской компании возникают бухгалтерский учет, финансовая отчетность и аудит. Поэтому налоговую модель лучше понимать еще до начала активной работы.
В этой статье рассматриваем обязательства именно гонконгской компании. Налоги российского собственника, его налоговое резидентство и правила КИК — отдельный вопрос.
Какие налоги платит компания в Гонконге
Основной налог для коммерческой компании — Profits Tax, то есть налог на прибыль.
Он рассчитывается не с оборота компании, а с налогооблагаемой прибыли.
| Налог или обязательство | Как работает |
|---|---|
| Profits Tax | Основной налог на прибыль компании |
| НДС / VAT / GST | Общего НДС или налога с продаж в Гонконге нет |
| Дивиденды | В Гонконге нет withholding tax на дивиденды |
| Бухгалтерский учет | Компания должна вести достаточный учет операций |
| Аудит | Для действующих компаний требуется аудит финансовой отчетности, кроме предусмотренных законом исключений |
В Гонконге действительно нет общего VAT/GST или налога с продаж, а также withholding tax на дивиденды.
Но это не означает, что собственник компании вообще не сталкивается с налогами: после распределения прибыли могут возникать обязательства уже в стране его налогового резидентства.
Как работает территориальный принцип налогообложения
Ключевой принцип гонконгской системы — важно не только где зарегистрирована компания, а где фактически возникает ее прибыль.
Inland Revenue Department использует практический подход: необходимо определить, какие действия компания выполняла для получения конкретной прибыли и где происходили эти действия. Универсального признака, который автоматически определяет источник прибыли, нет.
Для торгового бизнеса учитывается совокупность обстоятельств:
- где проходят переговоры;
- где заключаются договоры покупки и продажи;
- где обрабатываются заказы;
- как организованы закупка и продажа;
- где осуществляется поставка;
- как организовано финансирование и проведение расчетов;
- какие именно операции компании непосредственно создают прибыль.
Для торговли товарами особенно важно, где фактически заключаются и исполняются договоры покупки и продажи. При этом IRD рассматривает не только формальное место подписания договора, а всю совокупность операций, связанных со сделкой.
Поэтому ни иностранный поставщик, ни иностранный покупатель, ни банковский счет за пределами Гонконга сами по себе не дают ответа на вопрос о налогообложении.
Может ли гонконгская компания платить 0% налога
В определенных ситуациях прибыль гонконгской компании действительно может не облагаться Profits Tax.
Но корректнее говорить не о специальной «ставке 0%», а о том, что определенная прибыль признана имеющей источник за пределами Гонконга.
Именно здесь обычно используют понятие offshore claim.
Что такое offshore claim
Упрощенно компания заявляет, что конкретная прибыль получена в результате операций за пределами Гонконга и поэтому не должна облагаться гонконгским Profits Tax.
Такую позицию нужно обосновать.
Поэтому формула:
компания в Гонконге → зарубежные клиенты → налог 0%
не работает автоматически.
По практике INSAL возможность отсутствия Profits Tax также рассматривается как налоговая позиция, которую необходимо подтверждать, а не как гарантированное преимущество самой регистрации компании.
Для некоторых компаний из международных групп нужно дополнительно учитывать режим FSIE. Он распространяется на отдельные виды иностранного дохода MNE-групп, включая проценты, дивиденды, IP-доход и определенные доходы от продажи активов. Для обычной торговой прибыли от продажи товаров действует отдельная логика определения источника прибыли.
Пример: компания покупает товар в Китае и продает в третью страну
Рассмотрим типичную внешнеторговую модель:
Фабрика в материковом Китае → компания в Гонконге → покупатель в третьей стране
Например, гонконгская компания закупает товар у фабрики в Шэньчжэне и продает его покупателю в Казахстане. Товар отправляется непосредственно из Китая в Казахстан и физически вообще не попадает в Гонконг.
На первый взгляд кажется, что такая прибыль автоматически должна считаться иностранной.
Но маршрута товара недостаточно.
Необходимо понимать:
- кто и где согласовал условия закупки;
- кто вел переговоры с покупателем;
- где заключались сделки;
- где обрабатывались заказы;
- где выполнялись основные операции, создающие торговую прибыль.
По практике INSAL международная торговля, при которой деятельность фактически не связана с Гонконгом, может рассматриваться с точки зрения иностранного источника прибыли. Но соответствующую позицию необходимо подтверждать в рамках учета, отчетности и аудита.
Поэтому структуру бизнеса лучше продумывать заранее, а не пытаться восстановить логику операций уже перед сдачей отчетности.
Какие налоги и ставки действуют для компании в Гонконге
Для корпораций действует двухуровневая система Profits Tax.
| Налогооблагаемая прибыль | Ставка |
|---|---|
| Первые 2 000 000 HKD | 8,25% |
| Часть прибыли свыше 2 000 000 HKD | 16,5% |
Эти ставки действуют для корпораций в рамках двухуровневого режима Profits Tax. Для связанных между собой компаний существуют дополнительные правила применения льготной ставки.
Важно: налог рассчитывается именно с налогооблагаемой прибыли, а не с выручки.
Если компания получила 5 млн HKD выручки, это не означает, что налог будет рассчитан со всей этой суммы. Сначала учитываются доходы, допустимые расходы и определяется налоговая база.
А если прибыль обоснованно признается полученной из источников за пределами Гонконга, применяется территориальный принцип.
Бухгалтерия, аудит и налоговая отчетность
Регистрация компании — только начало ее жизненного цикла.
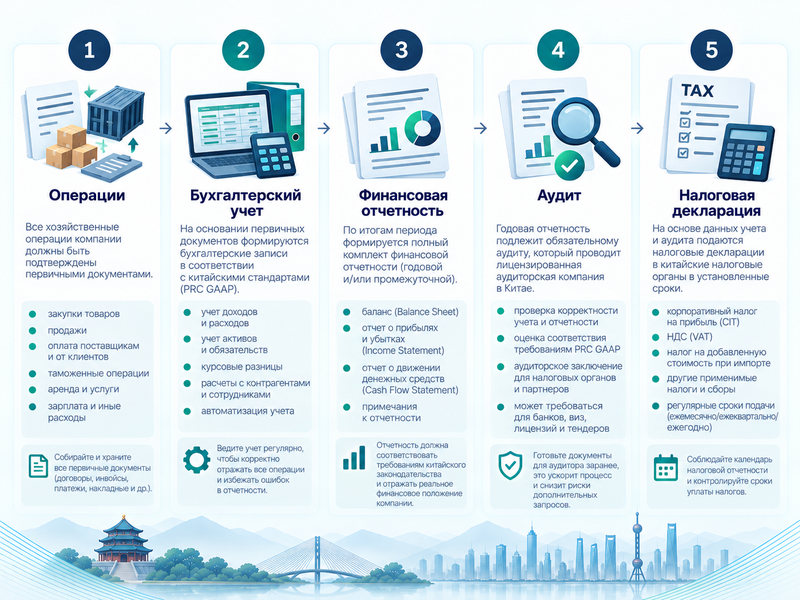
На практике процесс выглядит так:
операции → бухгалтерский учет → финансовая отчетность → аудит → налоговая декларация
Бухгалтерский учет
Компания должна хранить достаточные данные о своих доходах, расходах, активах и обязательствах, чтобы на их основании можно было определить налогооблагаемую прибыль.
Обычно в работе используются:
- договоры;
- инвойсы;
- банковские выписки;
- подтверждения платежей;
- документы по закупкам и продажам;
- транспортные документы;
- подтверждение расходов;
- данные об активах и обязательствах.
По требованиям IRD бизнес-документы необходимо сохранять не менее 7 лет после соответствующих операций.
Небольшое количество операций уменьшает объем бухгалтерской работы, но не отменяет необходимость учета.
Аудит
Для обычной действующей гонконгской компании финансовая отчетность подлежит аудиту.
Законодательное исключение предусмотрено, в частности, для компаний, имеющих официальный статус dormant company. Даже право на упрощенную финансовую отчетность само по себе не освобождает компанию от аудита.
Для работающего торгового бизнеса поэтому разумно изначально планировать аудит как обычную часть ежегодного обслуживания.
По практике INSAL аудит также рассматривается как стандартный этап работы действующей гонконгской компании.
Налоговая отчетность
Для корпораций подается Profits Tax Return.
Данные налоговой отчетности должны быть связаны с фактической финансовой деятельностью компании и ее финансовой отчетностью.
Поэтому бухгалтерия, аудит и налоги — не три независимых процесса, а одна последовательная система.
Какие документы стоит собирать в течение года
Одна из самых неприятных ситуаций — начинать собирать документы через год после совершения сделки.
Лучше сразу организовать хранение:
- Договоров с поставщиками.
- Договоров с покупателями.
- Инвойсов на закупку.
- Инвойсов на продажу.
- Банковских выписок.
- Подтверждений платежей.
- Транспортных документов.
- Подтверждений получения и отгрузки товара.
- Документов по расходам.
- Деловой документации по ключевым сделкам.
Если компания планирует обосновывать иностранный источник прибыли, особенно важно сохранять материалы, по которым можно восстановить фактическую структуру операций.
Документы, которые системно собирались в течение года, гораздо полезнее объяснений, подготовленных задним числом.
От чего зависит стоимость бухгалтерии и аудита
Единой стоимости обслуживания гонконгской компании нет.
По практике INSAL цена зависит от:
- оборота;
- количества операций;
- объема предоставленных документов;
- сложности бизнеса;
- общего объема работы бухгалтера и аудитора.
Поэтому INSAL не указывает одну фиксированную стоимость бухгалтерского обслуживания и аудита для всех компаний.
Компания с несколькими операциями за год и торговый бизнес с большим количеством закупок, продаж и банковских транзакций требуют разного объема работы.
Частые вопросы
Как INSAL помогает с обслуживанием компании в Гонконге
Открыть гонконгскую компанию недостаточно — после регистрации ее нужно нормально обслуживать.
На практике это означает связать в одну систему:
работу компании → документы → бухгалтерский учет → аудит → налоговую отчетность
INSAL сопровождает клиентов не только на этапе регистрации компании, но и по связанным вопросам дальнейшей работы и обслуживания.
Для международного торгового бизнеса это особенно важно: структура сделок, документы и бухгалтерский учет должны соответствовать реальной деятельности компании, чтобы к моменту аудита не приходилось восстанавливать операции задним числом.