

По практике INSAL именно оборот, вид деятельности и налоговый режим относятся к ключевым факторам, влияющим на налоговую нагрузку компании.
Какие налоги платит компания в Китае
Для обычной торговой или сервисной компании основными будут следующие обязательства.
| Налог или платеж | Когда возникает | С чего рассчитывается |
|---|---|---|
| Налог на прибыль | Компания получила налогооблагаемую прибыль | С налоговой прибыли |
| НДС | Компания совершает облагаемые операции | Зависит от вида операции и налогового статуса |
| Платежи за сотрудников | Компания нанимает персонал | Зависит от зарплаты и региональных правил |
| Налог при выплате дивидендов | Компания распределяет прибыль иностранному владельцу | С суммы выплачиваемых дивидендов |
Главное — эти ставки нельзя просто складывать.
Например, 25% налога на прибыль и 13% НДС не означают налоговую нагрузку 38% от оборота. Эти налоги рассчитываются с разных баз и по разным правилам.
От чего зависит налоговая нагрузка
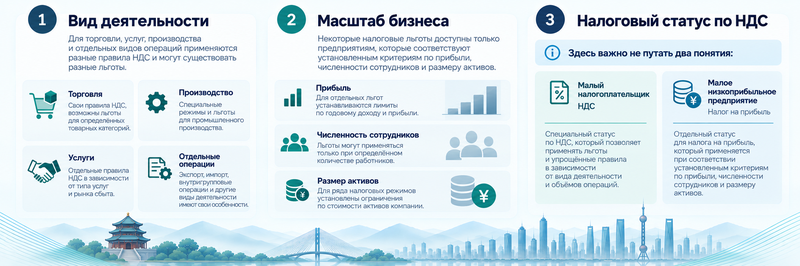
Первый фактор — вид деятельности. Для торговли, услуг, производства и отдельных видов операций применяются разные правила НДС и могут существовать разные льготы.
Второй — масштаб бизнеса. Некоторые налоговые льготы доступны только предприятиям, которые соответствуют установленным критериям по прибыли, численности сотрудников и размеру активов.
Третий — налоговый статус по НДС.
Здесь важно не путать два понятия:
Малый налогоплательщик: НДС
Малое низкоприбыльное предприятие: Налог на прибыль
Это разные режимы и разные критерии.
Сам по себе иностранный собственник не означает, что китайская компания автоматически платит повышенный корпоративный налог. Компания, созданная в Китае, относится к китайским предприятиям-резидентам для целей корпоративного налогообложения. Стандартная ставка налога на прибыль для предприятий составляет 25%.
Отдельное значение иностранный собственник приобретает при выплате дивидендов и других трансграничных операциях.
Налог на прибыль компании в Китае
Стандартная ставка налога на прибыль предприятий в Китае — 25%. Но налог рассчитывается не со всей выручки компании. Закон определяет налогооблагаемый доход как доходы за вычетом предусмотренных законодательством необлагаемых доходов, расходов и других допустимых вычетов.
Упрощенно:
доходы − учитываемые расходы = налогооблагаемая прибыль
Например, компания получила 5 млн CNY выручки. После учета себестоимости товара, аренды, услуг и других допустимых расходов налогооблагаемая прибыль составила 1 млн CNY.
Налог рассчитывается с 1 млн, а не с 5 млн.
Поэтому для бизнеса имеет значение не только ставка, но и правильно организованный бухгалтерский учет. Расходы должны быть корректно оформлены и отражены в документах.
Льгота для малых низкоприбыльных предприятий
Для соответствующих установленным требованиям малых низкоприбыльных предприятий действует существенная льгота.
До 31 декабря 2027 года только 25% налогооблагаемого дохода включается в расчет, после чего применяется ставка 20%. Фактическая нагрузка по налогу на прибыль таким образом составляет 5% от налогооблагаемой прибыли.
Чтобы воспользоваться режимом, компания должна одновременно соответствовать основным критериям: налогооблагаемая прибыль — не более 3 млн CNY в год, численность — не более 300 человек, активы — не более 50 млн CNY, а деятельность не должна относиться к ограниченным или запрещенным отраслям.
В экспертной базе INSAL для небольших компаний на старте также фигурировал ориентир около 5%. Однако корректнее рассматривать 5% именно как возможную эффективную ставку налога на прибыль при выполнении условий льготного режима, а не как универсальную ставку всех налогов бизнеса.
НДС в Китае для бизнеса
С 1 января 2026 года в Китае действует новый Закон о НДС.
Основные ставки составляют:
- 13% — в частности, для продажи большинства товаров, импорта товаров, переработки и ремонта;
- 9% — для ряда транспортных, строительных, телекоммуникационных операций, недвижимости и отдельных групп товаров;
- 6% — для многих услуг и операций с нематериальными активами.
Для предусмотренных законодательством экспортных и трансграничных операций может применяться нулевая ставка.
Почему 13% НДС — это не 13% от оборота в бюджет
Для налогоплательщика на общем режиме работает механизм входного и исходящего НДС:
исходящий НДС − принимаемый к вычету входной НДС = НДС к уплате
Например, компания начислила при продаже товаров 130 000 CNY НДС, а по закупкам имеет 80 000 CNY входного НДС, который разрешено принять к вычету.
При прочих равных сумма к уплате составит:
130 000 − 80 000 = 50 000 CNY.
Именно поэтому ставка НДС и фактическая нагрузка на бизнес — не одно и то же.
Малые налогоплательщики по НДС
Новый Закон о НДС относит к малым налогоплательщикам компании с годовым объемом облагаемых НДС продаж не более 5 млн CNY, если компания не перешла на общий порядок.
Базовая ставка при упрощенном расчете — 3%. При этом действующая льгота позволяет по большинству операций, которые обычно облагаются по ставке 3%, применять ставку 1% до конца 2027 года.
Для малых налогоплательщиков также действует освобождение при продажах до 100 000 CNY в месяц или 300 000 CNY за квартал при соблюдении установленных условий.
Поэтому для небольшой компании НДС может рассчитываться совершенно иначе, чем стандартные 13%, которые часто приводят в общих обзорах налогов Китая.
Налоги и платежи при наличии сотрудников
Если китайская компания нанимает работников, ее расходы не ограничиваются указанной в трудовом договоре зарплатой.
Появляются обязательные начисления работодателя и социальные платежи. Конкретная нагрузка зависит в том числе от региона, размера зарплаты и действующих местных правил.
Поэтому расходы на сотрудника необходимо считать по конкретному городу работы компании. Использовать одну усредненную ставку для всего Китая некорректно.
Для компании без собственного штата этого блока расходов может не быть. Для бизнеса с офисом и полноценной командой он, наоборот, становится существенной частью бюджета.
Налог при выплате дивидендов иностранному владельцу
Налог на прибыль компании и налог при выплате дивидендов — это два разных этапа.
Сначала китайская компания получает доход, учитывает расходы и платит корпоративный налог. После этого оставшаяся прибыль может быть распределена собственникам.
Схема выглядит так:
доход → расходы → налогооблагаемая прибыль → налог на прибыль → чистая прибыль → дивиденды
С 1 сентября 2026 года для иностранных физических лиц действует важное изменение: дивиденды, полученные от предприятий с иностранными инвестициями, облагаются в Китае индивидуальным подоходным налогом по ставке 20%. При выплате компания должна удержать налог.
Однако для российского собственника нужно отдельно учитывать соглашение России и Китая об избежании двойного налогообложения.
Если получатель является резидентом России и выполняются условия применения соглашения, налог в стране источника для дивидендов в общем случае ограничивается 10%. Льготные 5% предусмотрены для корпоративного собственника при выполнении отдельных условий по доле владения.
Поэтому формулировка «иностранный владелец всегда платит 20% с дивидендов» слишком упрощенная. Итог зависит от налогового резидентства владельца, структуры собственности и права применять международное соглашение.
Бухгалтерия и налоговая отчетность
Налоги китайской компании — это не только перечисление денег в бюджет. Компания должна вести учет, правильно оформлять операции и сдавать отчетность.
В практике INSAL работа компании после регистрации рассматривается вместе с бухгалтерским сопровождением: стоимость обслуживания зависит от оборота и объема операций.
Для учета особенно важны договоры, документы по закупкам и расходам, банковские операции, документы по сотрудникам, а также корректное оформление операций с НДС.
Поэтому даже небольшую компанию нельзя вести по принципу «операций мало — бухгалтерия пока не нужна». Ошибки в документах могут напрямую влиять на налоговую базу и возможность учитывать расходы или НДС.
Сколько налогов платит компания в Китае на практике
Рассмотрим два упрощенных примера.
Небольшая компания
Предположим, компания соответствует всем критериям малого низкоприбыльного предприятия и получила 600 000 CNY налогооблагаемой прибыли.
По действующей льготе:
600 000 × 25% × 20% = 30 000 CNY
Эффективный налог на прибыль — 5%.
Но это только корпоративный налог на прибыль. Если компания платит НДС, содержит сотрудников или распределяет дивиденды, эти обязательства рассчитываются отдельно.
Компания на стандартном режиме
Допустим, торговая компания получила 10 млн CNY выручки без НДС, а ее налогооблагаемая прибыль после учета расходов составила 2 млн CNY.
При стандартной ставке налог на прибыль будет:
2 000 000 × 25% = 500 000 CNY.
НДС при этом рассчитывается отдельно — через исходящий налог с продаж и допустимые вычеты входного НДС.
Если после уплаты корпоративного налога собственник решит вывести прибыль в виде дивидендов, возникает следующий налоговый уровень.
Поэтому итоговую нагрузку нельзя определить одной цифрой от оборота.
Что нужно рассчитать до регистрации компании
Налоговую модель лучше оценивать до того, как компания зарегистрирована.
Для предварительного расчета нужно понимать вид деятельности, предполагаемый оборот и маржу, основные расходы, наличие сотрудников, город работы, импортные и экспортные операции, структуру собственников и планы по распределению прибыли.
Это особенно актуально для клиентов, которые открывают компанию в Китае для работы с маркетплейсами или используют ее как собственный торговый дом. Такие сценарии регулярно встречаются в практике INSAL.
Когда эта информация известна заранее, можно определить предполагаемый режим НДС, проверить возможность применения льгот, оценить корпоративный налог и понять, как будет облагаться вывод прибыли.

Главное
У китайской компании с иностранным владельцем нет одной универсальной налоговой ставки.
Стандартный налог на прибыль составляет 25%, но соответствующие требованиям малые низкоприбыльные предприятия могут фактически платить 5% от налогооблагаемой прибыли до конца 2027 года. НДС зависит от вида операций и налогового статуса бизнеса. При наличии сотрудников возникают дополнительные обязательства, а с 1 сентября 2026 года изменились правила налогообложения дивидендов иностранных физических лиц.
Поэтому считать налоги китайской компании нужно не с вопроса «какая ставка в Китае», а с конкретной модели бизнеса: оборота, расходов, вида деятельности, сотрудников и структуры собственников.